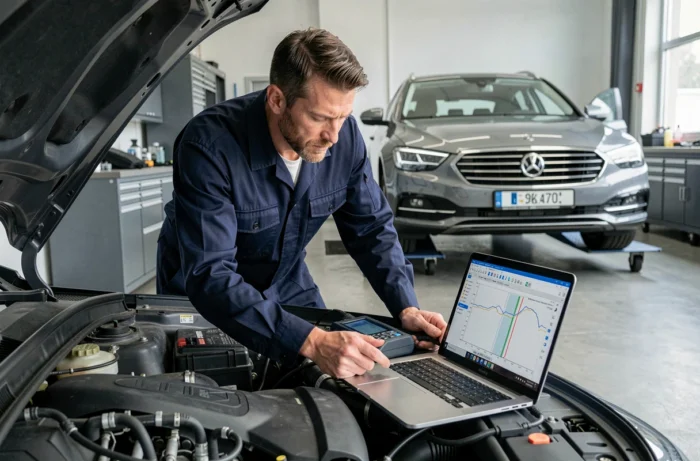
Hai appena fatto riprogrammare il computer della tua auto per guadagnare coppia e potenza. Il preparatore ti ha restituito un veicolo più reattivo, la mappatura del motore è ottimizzata, tutto funziona. Fino al giorno in cui dichiari un sinistro. La riprogrammazione del motore stage 1 modifica le caratteristiche tecniche originali del tuo veicolo, e questa modifica ha conseguenze dirette sul tuo contratto di assicurazione auto.
Aggravamento del rischio: cosa impone il Codice delle assicurazioni al conducente
Prima ancora di parlare di stage 1 o di mappatura, è necessario comprendere un meccanismo giuridico semplice. Quando sottoscrivi un’assicurazione auto, descrivi un veicolo preciso: la sua potenza fiscale, la sua coppia, le sue dotazioni originali. Il tuo premio è calcolato su questa base.
Se modifichi queste caratteristiche senza avvisare l’assicuratore, crei un divario tra il rischio reale e il rischio dichiarato. Il Codice delle assicurazioni regola questo divario con due articoli distinti.
- L’articolo L113-8 si applica in caso di falsa dichiarazione intenzionale. Il contratto può essere dichiarato nullo retroattivamente, il che significa che l’assicuratore non ha più alcun obbligo di indennizzo, anche per un sinistro non collegato alla riprogrammazione.
- L’articolo L113-9 copre le omissioni non intenzionali. L’assicuratore può quindi applicare una riduzione proporzionale dell’indennizzo, calcolata sulla differenza tra il premio pagato e quello che avrebbe dovuto essere versato.
- In entrambi i casi, l’assicuratore non ha bisogno di dimostrare che la riprogrammazione ha causato l’incidente. Il semplice fatto che il rischio non sia stato correttamente dichiarato è sufficiente a innescare questi meccanismi.
Decisioni giuridiche emesse dal 2024 hanno confermato questa interpretazione. La riprogrammazione del computer, anche limitata a uno stage 1 senza modifica fisica del motore, costituisce un aggravamento del rischio ai sensi del Codice delle assicurazioni.
Un articolo dettagliato sul tema di assicurazione e riprogrammazione motore stage 1 spiega come gli assicuratori applicano concretamente queste disposizioni a seconda delle marche e dei tipi di mappatura.
Condizioni generali degli assicuratori: un inasprimento recente sulla riprogrammazione del motore
Perché questo tema diventa più rischioso rispetto a qualche anno fa? Perché la dottrina degli assicuratori è evoluta. Dal 2023-2024, diverse compagnie hanno integrato menzioni esplicite nelle loro condizioni generali riguardo alla modifica del computer del motore.
Concretamente, schede di consulenza pubblicate da assicuratori come il Crédit Agricole precisano che ogni modifica della mappatura originale deve essere dichiarata, che si tratti di uno stage 1, di un modulo aggiuntivo o di una conversione etanolo E85 non omologata.
Questa evoluzione cambia le carte in tavola per i conducenti. Prima, la riprogrammazione stage 1 passava spesso inosservata. Nessun pezzo meccanico aggiunto, nessuna modifica visibile, e un controllo tecnico che non rileva nulla di particolare sul banco di potenza standard.
Oggi, gli assicuratori considerano sistematicamente la riprogrammazione come una trasformazione sostanziale del veicolo. In caso di sinistro, un perito incaricato può identificare la modifica leggendo i dati del computer. L’assenza di dichiarazione diventa quindi un motivo di contestazione, anche se l’incidente non ha alcun legame con la potenza aggiuntiva.
Omologazione DREAL e carta di circolazione: l’unica via per rimanere coperti
Hai dichiarato la riprogrammazione al tuo assicuratore. È un primo passo, ma non basta a rendere il tuo veicolo conforme sulla strada. La potenza indicata sulla tua carta di circolazione non corrisponde più alla realtà, il che pone un problema legale distinto dal contratto di assicurazione.
Per regolarizzare la situazione, è necessario seguire una procedura chiamata Ricezione a Titolo Isolato (RTI). Questa procedura si svolge presso la DREAL (Direzione Regionale dell’Ambiente, dell’Assetto del Territorio e dell’Edilizia) o un organismo autorizzato.
Cosa implica la RTI per uno stage 1
Il veicolo deve superare test di conformità: emissioni inquinanti, livello sonoro, rispetto delle norme di sicurezza. Se la riprogrammazione è stata effettuata da un preparatore professionale serio, senza rimozione del filtro antiparticolato (FAP) né modifica del catalizzatore, le possibilità di ottenere la RTI sono realistiche.
Una volta ottenuta la RTI, il certificato di immatricolazione viene aggiornato con le nuove caratteristiche tecniche. È questo documento aggiornato che l’assicuratore utilizza per ricalcolare il tuo premio. Senza RTI, il tuo veicolo rimane tecnicamente non conforme, e il tuo assicuratore può legittimamente rifiutare qualsiasi copertura.
Il ritorno alla mappatura originale è sempre possibile se non desideri intraprendere questa procedura. Alcuni preparatori offrono infatti questo servizio di ripristino allo stato d’origine.
Veicolo usato riprogrammato: una trappola comune all’acquisto
Stai acquistando un’auto usata che sembra originale. Il venditore non menziona nulla di particolare. Alcuni mesi dopo, un controllo da un professionista rivela che il computer è stato modificato. Questo scenario si verifica più spesso di quanto si possa immaginare.
In questa situazione, guidi un veicolo le cui caratteristiche non corrispondono alla carta di circolazione, e la tua assicurazione copre un rischio che non riflette la realtà. Ti trovi in infrazione senza saperlo.
La prima cosa da fare è avvisare il tuo assicuratore non appena scopri la modifica. Il Codice delle assicurazioni ti concede un termine per dichiarare un cambiamento di rischio di cui non eri a conoscenza. Aspettare un sinistro per scoprire il problema significa esporsi a una riduzione dell’indennizzo o alla nullità del contratto.
Dal punto di vista del diritto di vendita, una riprogrammazione non menzionata durante la transazione può costituire un vizio occulto, poiché modifica la natura tecnica del bene venduto. Ma dimostrare che il venditore era a conoscenza della modifica e l’ha nascosta volontariamente rimane un processo lungo.
Prima di qualsiasi acquisto usato, un controllo su un banco di potenza o una lettura diagnostica presso un preparatore professionale consente di confrontare la potenza reale con i dati originali del costruttore. Questa diagnosi costa poco e può evitare complicazioni maggiori con la tua assicurazione auto.