Acaba de reprogramar la centralita de su coche para ganar en par y potencia. El preparador le ha devuelto un vehículo más reactivo, la cartografía del motor está optimizada, todo va sobre ruedas. Hasta el día en que declara un siniestro. La reprogramación del motor stage 1 modifica las características técnicas originales de su vehículo, y esta modificación tiene consecuencias directas en su contrato de seguro de automóvil.
Agravación del riesgo: lo que el Código de seguros impone al conductor
Antes de hablar de stage 1 o de cartografía, hay que entender un mecanismo jurídico simple. Cuando contrata un seguro de automóvil, describe un vehículo específico: su potencia fiscal, su par, sus equipamientos originales. Su prima se calcula sobre esta base.
Si modifica estas características sin informar al asegurador, crea un desajuste entre el riesgo real y el riesgo declarado. El Código de seguros regula este desajuste con dos artículos distintos.
- El artículo L113-8 se aplica en caso de declaración falsa intencionada. El contrato puede ser declarado nulo retroactivamente, lo que significa que el asegurador ya no tiene ninguna obligación de indemnización, incluso por un siniestro no relacionado con la reprogramación.
- El artículo L113-9 cubre las omisiones no intencionadas. El asegurador puede entonces aplicar una reducción proporcional de la indemnización, calculada sobre la diferencia entre la prima pagada y la que debería haberse abonado.
- En ambos casos, el asegurador no necesita probar que la reprogramación causó el accidente. El simple hecho de que el riesgo no haya sido correctamente declarado es suficiente para activar estos mecanismos.
Decisiones judiciales emitidas desde 2024 han confirmado esta interpretación. La reprogramación de la centralita, incluso limitada a un stage 1 sin modificación física del motor, constituye una agravación del riesgo según el Código de seguros.
Un artículo detallado sobre el tema de seguro y reprogramación del motor stage 1 explica cómo los aseguradores aplican concretamente estas disposiciones según las marcas y los tipos de cartografía.
Condiciones generales de los aseguradores: un endurecimiento reciente sobre la reprogramación del motor
¿Por qué este tema se vuelve más arriesgado que hace unos años? Porque la doctrina de los aseguradores ha evolucionado. Desde 2023-2024, varias compañías han incorporado menciones explícitas en sus condiciones generales sobre la modificación de la centralita del motor.
Concretamente, las fichas de consejo publicadas por aseguradores como Crédit Agricole precisan que toda modificación de la cartografía original debe ser declarada, ya sea un stage 1, una caja adicional o una conversión de etanol E85 no homologada.
Esta evolución cambia las reglas del juego para los conductores. Antes, la reprogramación stage 1 a menudo pasaba desapercibida. Sin piezas mecánicas añadidas, sin cambios visibles, y un control técnico que no detecta nada particular en el banco de potencia estándar.
Hoy en día, los aseguradores consideran sistemáticamente la reprogramación como una transformación sustancial del vehículo. En caso de siniestro, un experto designado puede identificar la modificación leyendo los datos de la centralita. La ausencia de declaración se convierte entonces en un motivo de impugnación, incluso si el accidente no tiene relación con la potencia adicional.
Homologación DREAL y tarjeta de circulación: la única vía para seguir cubierto
Ha declarado la reprogramación a su asegurador. Es un primer paso, pero no es suficiente para que su vehículo sea conforme en la carretera. La potencia indicada en su tarjeta de circulación ya no corresponde a la realidad, lo que plantea un problema legal distinto del contrato de seguro.
Para regularizar la situación, es necesario pasar por un procedimiento llamado Recepción a Título Aislado (RTI). Este trámite se realiza ante la DREAL (Dirección Regional del Medio Ambiente, de la Ordenación del Territorio y de la Vivienda) o un organismo acreditado.
Lo que la RTI implica para un stage 1
El vehículo debe pasar pruebas de conformidad: emisiones contaminantes, nivel sonoro, cumplimiento de las normas de seguridad. Si la reprogramación ha sido realizada por un preparador profesional serio, sin eliminación del filtro de partículas (FAP) ni modificación del catalizador, las posibilidades de obtener la RTI son realistas.
Una vez obtenida la RTI, el certificado de matriculación se actualiza con las nuevas características técnicas. Es este documento actualizado el que el asegurador utiliza para recalcular su prima. Sin RTI, su vehículo sigue siendo técnicamente no conforme, y su asegurador puede legítimamente rechazar cualquier cobertura.
El regreso a la cartografía original sigue siendo posible si no desea emprender este procedimiento. Algunos preparadores ofrecen, de hecho, este servicio de restauración al estado de fábrica.
Vehículo de ocasión reprogramado: una trampa frecuente en la compra
Compra un coche de segunda mano que parece original. El vendedor no menciona nada en particular. Unos meses después, un paso por un profesional revela que la centralita ha sido modificada. Este escenario ocurre más a menudo de lo que uno imagina.
En esta situación, conduce un vehículo cuyas características no corresponden a la tarjeta de circulación, y su seguro cubre un riesgo que no refleja la realidad. Se encuentra en infracción sin saberlo.
Lo primero que debe hacer es informar a su asegurador tan pronto como descubra la modificación. El Código de seguros le concede un plazo para declarar un cambio de riesgo del que no tenía conocimiento. Esperar a un siniestro para descubrir el problema es exponerse a una reducción de la indemnización o a la nulidad del contrato.
En cuanto al derecho de la venta, una reprogramación no mencionada durante la transacción puede constituir un vicio oculto, ya que modifica la naturaleza técnica del bien vendido. Pero probar que el vendedor conocía la modificación y la ocultó intencionadamente sigue siendo un proceso largo.
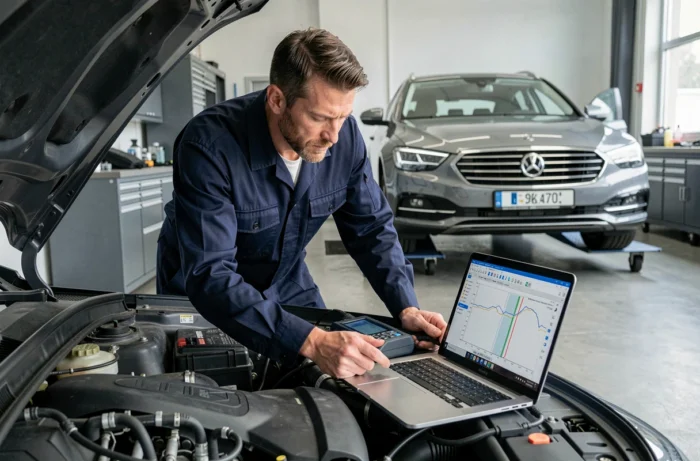
Antes de cualquier compra de ocasión, un paso por un banco de potencia o una lectura de diagnóstico en un preparador profesional permite comparar la potencia real con los datos originales del fabricante. Este diagnóstico cuesta poco y puede evitar complicaciones mayores con su seguro de automóvil.